

Keď sa spoločnosť rozhodne prijať nového človeka, často začne otázkou: „Koľko mu chceme dať v čistom?“ To je však z pohľadu finančného plánovania takmer posledné číslo, z ktorého by mala vychádzať.
Medzi čistou mzdou zamestnanca a reálnym nákladom firmy je totiž podstatný rozdiel. A ani cena práce vypočítaná na výplatnej páske ešte nemusí predstavovať všetko, čo firma na vytvorenie a udržanie pracovného miesta skutočne vynaloží.
V ATLAS preto odporúčame pri nábore nepočítať len mzdu. Počítame celkové náklady pracovného miesta.
Od čistej mzdy k skutočnej cene práce
Zjednodušene máme tri rôzne čísla:
čistá mzda → hrubá mzda → cena práce zamestnávateľa.
Z hrubej mzdy (resp. v vymeriavacieho základu / základu dane) sa zamestnancovi zráža poistné a preddavok na daň. Zamestnávateľ však zároveň platí svoje vlastné poistné nad rámec hrubej mzdy.
V roku 2026 zamestnanec bez zdravotného postihnutia štandardne platí sociálne poistné 9,4 % a zdravotné poistné 5 %. Zamestnávateľ platí nad rámec hrubej mzdy sociálne a zdravotné poistné, pričom pri bežnom zamestnancovi sa celkové zaťaženie uvádza na úrovni 36,2 % hrubej mzdy.
Preto ak firma povie: „Chceme, aby zamestnanec dostával 1 000 eur mesačne na účet,“ jej mesačný náklad určite nebude 1 000 eur a nebude ním ani samotná hrubá mzda. Presný prepočet na hrubú mzdu pritom závisí od konkrétneho zamestnanca, napríklad od uplatnenia nezdaniteľnej časti základu dane, daňového bonusu a ďalších individuálnych okolností.
Práve toto je podľa nás prvá chyba vo finančných plánoch firiem: zamieňajú mzdu zamestnanca s nákladom pracovného miesta. A v drvivej väčšine spoločností osobné náklady (tzn. celkové náklady na zamestnancov) bývajú na jednej z prvých troch priečok ročných nákladových položiek.
Príklad: Zamestnancovi chceme dať 1 000 eur v čistom. Koľko skutočne stojí?
Vstupné údaje pre rok 2026:
- zamestnanec podpísal vyhlásenie a mesačne si uplatňuje nezdaniteľnú časť základu dane, ktorá je v roku 2026 vo výške 497,23 €,
- daňový bonus do výpočtu nezahrnieme, nakoľko nie je nákladom zamestnávateľa, hradí ho štát,
- nie je osobou so zdravotným postihnutím,
- základ dane zamestnanca je v rozmedzí pre uplatnenie 19% sadzby dane,
- ide o štandardný pracovný pomer bez ďalších osobitostí.
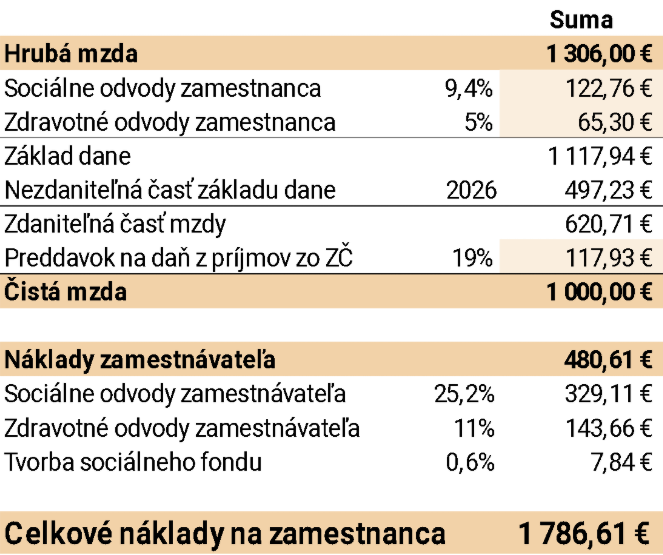
Zamestnanec dostane v roku 2026 na účet 1 000 €, ale spoločnosť jeho práca stojí približne 1 786 eur mesačne.
A ako to bude v roku 2027?
Ak zachováme rovnaký modelový príklad, teda zamestnanec chce dostať 1 000 € v čistom, podpísal vyhlásenie na uplatnenie nezdaniteľnej časti, nemá deti a nie je ZŤP, výpočet bude v roku 2027 o niečo priaznivejší, nakoľko sa zvyšuje nezdaniteľná časť základu dane na 516,64 €. Výpočet je orientačný podľa parametrov známych ku dňu vydania článku.
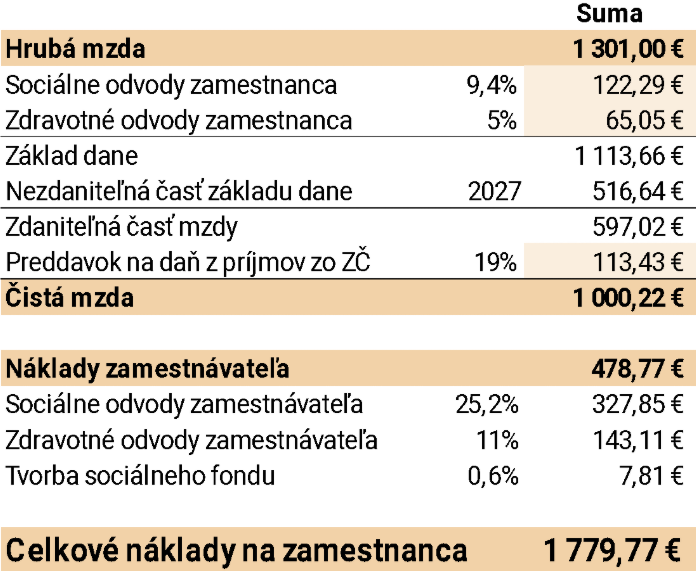
Oproti roku 2026 je rozdiel malý. Vyššia nezdaniteľná časť spôsobí, že na dosiahnutie rovnakej čistej mzdy bude potrebná mierne nižšia hrubá mzda.
Cena práce však stále nie je celý príbeh.
Ak hrubú mzdu zvýšime o odvody zamestnávateľa, dostaneme zákonnú cenu práce. Ani tá nám však nemusí povedať, koľko nás nový človek ekonomicky stojí.
K tomu môžu pristupovať napríklad:
- stravovanie,
- tvorba (a následné používanie) sociálneho fondu,
- dovolenka a ďalšie platené prekážky v práci,
- náhrada príjmu pri pracovnej neschopnosti,
- odmeny a bonusy,
- príspevky na benefity,
- poplatky za povinné lekárske prehliadky, prvotné BOZP zaškolenia a pod.
- notebook, telefón a softvérové licencie,
- pracovné miesto a kancelárske náklady,
- odborné školenia a vzdelávanie,
- pracovné cesty,
- recruitment a onboarding,
- čas manažéra a kolegov venovaný zaúčaniu nového človeka.
A práve posledné položky bývajú často podceňované.
Nový zamestnanec totiž spravidla od prvého dňa nevytvára rovnakú hodnotu ako človek, ktorý vo firme pracuje niekoľko rokov. Prvé mesiace preto firma neplatí iba jeho mzdu, ale investuje aj do jeho produktivity napr. vo forme workshopov na zaučenie do jeho povinností v novom zamestnaní.
Najdrahší nemusí byť zamestnanec. Najdrahšie môže byť zlé rozhodnutie.
Pri plánovaní personálnych nákladov by preto otázka nemala znieť iba: „Koľko nás bude tento človek mesačne stáť?“
My by sme pridali ešte druhú: „Akú hodnotu musí pracovné miesto vytvoriť, aby sa firme ekonomicky oplatilo?“
Ak je celkový mesačný náklad pracovného miesta napríklad 2 500 eur, neznamená to automaticky, že zamestnanec musí priniesť tržbu iba 2 500 eur. Firma potrebuje z jeho práce pokryť aj svoju réžiu, obdobia nižšieho využitia kapacity a v konečnom dôsledku vytvoriť primeranú maržu.
To už nie je mzdová otázka. Je to otázka finančného riadenia firmy.
Najčastejšie chyby, ktoré vidíme.
Prvou je plánovanie iba podľa hrubej mzdy.
Druhou je ignorovanie nákladov na pracovné miesto, techniku, softvér či benefity.
Treťou je predpoklad 100-percentnej produktivity počas celého roka.
A štvrtou je prijatie človeka bez prepočtu, koľko dodatočného výkonu alebo tržieb musí jeho pracovné miesto vytvoriť.
Pri rastúcom počte zamestnancov sa pritom aj relatívne malá chyba v mesačnom odhade násobí. Rozdiel 300 eur mesačne pri desiatich pracovných miestach predstavuje 36 000 eur ročne.
Pohľad ATLAS
Pred prijatím zamestnanca by sme preto odporúčali vytvoriť jednoduchý business case pracovného miesta:
- hrubá mzda,
- odvody zamestnávateľa,
- benefity a ostatné osobné náklady,
- priame náklady pracovného miesta,
- primeraná časť firemnej réžie,
- predpokladaná produktivita,
- očakávané výnosy alebo úspora nákladov.
A až následne rozhodovať.
Dobrý mzdový rozpočet totiž neodpovedá iba na otázku, či máme na výplatu. Odpovedá na otázku, či si firma dané pracovné miesto môže dlhodobo dovoliť.
Na zamyslenie na záver…
Náš modelový zamestnanec potrebuje na čistú mzdu približne 1 000 eur hrubú mzdu okolo 1 300 eur. Pri pohľade na minimálne mzdové nároky pre rok 2027 však toto číslo dostáva úplne inú perspektívu. Táto hrubá mzda sa v roku 2027 pohybuje prakticky na úrovni zákonného minimálneho mzdového nároku pre tretí až štvrtý stupeň náročnosti práce.
V treťom stupni náročnosti práce sa nachádzajú pracovné pozície, ktoré riešia samostatnejšie odborné agendy, napr. účtovníci, zdravotné sestry, administratívni pracovníci, grafici, projektanti. Vo štvrtom sú zahrnutí zamestnanci riešiaci odborné agendy a riadiacich činnností s vyššou psychickou záťažou, napr. hlavní účtovníci, projektoví či oblastní manažéri.
Pre zamestnávateľov je to dôležitý signál. Nestačí sledovať, o koľko sa zvýšila minimálna mzda. Firmy by mali postupne prehodnocovať celú svoju mzdovú štruktúru, pretože rast zákonných minimálnych hodnôt môže stláčať rozdiely medzi jednoduchšími, odbornými a riadiacimi pozíciami.
Keď sa minimálna mzda približuje k mzde odborníka, vzniká ďalší problém. Ak sa mzda menej náročnej pozície postupne približuje odmene kvalifikovaného účtovníka, špecialistu alebo človeka nesúceho zodpovednosť za tím, firma môže mať problém. Nie iba personálny, ale aj ekonomický. Zamestnanci totiž prirodzene porovnávajú svoju odmenu so zodpovednosťou, odbornosťou a odmeňovaním ostatných pozícií.
Preto podľa nás nebude témou najbližších rokov iba otázka „koľko stojí zamestnanec?“, ale čoraz viac aj otázka „ako nastaviť odmeňovanie tak, aby bolo ekonomicky zvládnuteľné pre firmu a zároveň dávalo zmysel zamestnancom?“
Správne nastavené odmeňovanie totiž nie je len mzdová agenda. Je to jedno z finančných a manažérskych rozhodnutí, ktoré ovplyvňuje budúcnosť firmy. V ATLAS sa naň preto pozeráme v širších súvislostiach.